Pourquoi la hausse des sinistres, la pression sur les cotisations et la fraude renforcent le besoin d’analyse des données
Le marché de l’assurance est aujourd’hui confronté à une combinaison de tensions qui modifie en profondeur les conditions de gestion des risques, des sinistres et des prestations. La hausse des charges, la pression sur les cotisations, la progression de certains coûts d’indemnisation, la volumétrie des dossiers traités et la montée des fraudes ou dérives créent un environnement dans lequel la qualité de la décision devient un enjeu central.
Ces tensions ne relèvent pas d’un phénomène isolé. Elles concernent à la fois l’assurance santé, la prévoyance, l’assurance emprunteur, l’automobile et les dossiers corporels, avec des effets différents selon les branches : volume massif d’actes, coûts unitaires élevés, dossiers longs, contraintes de délai, exigences de traçabilité et risques contentieux.
Dans ce contexte, les assureurs ne peuvent plus traiter la détection, le contrôle ou la lutte contre la fraude comme des fonctions périphériques. Chaque décision d’indemniser, de refuser, de contrôler, d’expertiser ou de prioriser contribue à l’équilibre économique du portefeuille. L’analyse des données devient alors un levier structurant pour mieux repérer les situations à risque, orienter les contrôles, sécuriser les décisions et maîtriser les risques à grande échelle.
Le marché de l’assurance traverse aujourd’hui une phase de tension qui ne peut pas être réduite à un seul sujet de fraude, de hausse tarifaire ou de transformation technologique. Les difficultés observées dans plusieurs branches tiennent à une combinaison plus profonde de facteurs économiques, opérationnels et décisionnels. Les organismes d’assurance doivent absorber des volumes élevés de prestations et de sinistres, faire face à une progression de certains coûts, préserver des équilibres techniques de plus en plus fragiles, maintenir des délais de traitement compatibles avec les attentes des assurés et démontrer, dans le même temps, la qualité et la traçabilité de leurs décisions.
Cette tension concerne en priorité les branches dans lesquelles se cumulent des flux financiers importants, une forte sinistralité ou des prestations récurrentes, et des décisions de gestion complexes. C’est notamment le cas de l’assurance santé, de la prévoyance, de l’assurance emprunteur et de l’assurance corporelle. Dans ces segments, l’assureur ne gère pas seulement un portefeuille de contrats ; il gère des millions d’actes, de demandes, de remboursements, d’arrêts de travail, d’expertises ou de dossiers d’indemnisation dont chacun peut donner lieu à une décision financière, médicale, contractuelle ou contentieuse. La question centrale n’est donc plus uniquement celle du paiement d’une prestation, mais celle de la qualité de la décision rendue à grande échelle : dans quelles conditions le dossier est-il accepté, contrôlé, refusé, approfondi, expertisé ou réorienté ?
Le poids économique des branches les plus exposées permet de mesurer cette tension. Selon France Assureurs, les cotisations encaissées en 2024 atteignent 48,6 Md€ en assurance santé, 29,2 Md€ en prévoyance et 56 Md€ en assurance automobile, soit 132 Md€ de cotisations cumulées sur ces trois ensembles. À eux seuls, ces montants représentent près de la moitié du chiffre d’affaires total du secteur en France. Dans le même temps, les prestations versées en santé et en prévoyance atteignent des niveaux comparables aux cotisations : 48 Md€ de prestations santé et 29 Md€ de prestations prévoyance en 2024. Cette proximité entre cotisations et prestations ne signifie pas qu’il n’existe plus de marge de gestion ; elle montre en revanche que les équilibres techniques sont particulièrement sensibles à toute dérive, qu’elle provienne d’une erreur, d’une sur-indemnisation, d’une mauvaise priorisation des contrôles, d’une hausse des charges ou d’une fraude mal détectée.
Cette fragilité est renforcée par la nature même des branches concernées. En santé, le très fort volume d’actes et de remboursements amplifie mécaniquement l’effet de toute anomalie. En prévoyance, le poids des arrêts de travail, de l’incapacité et de l’invalidité expose les assureurs à des prestations longues, récurrentes et sensibles à la qualité de qualification des dossiers. En corporel, la fréquence peut être plus faible, mais la gravité unitaire des sinistres, la longueur des expertises et les enjeux contentieux rendent chaque décision potentiellement très coûteuse. Autrement dit, le marché n’est pas seulement sous tension parce que les montants sont élevés ; il l’est parce que plusieurs branches combinent effet de masse, coûts unitaires lourds, durées longues, sensibilité juridique et exigence croissante de justification.
À cela s’ajoute une contrainte structurelle plus large : les assureurs doivent concilier des impératifs qui ne progressent pas au même rythme. Les charges augmentent plus vite sur certaines branches, les assurés attendent des traitements rapides, les cotisations ne peuvent pas être ajustées sans limite, les contrôles doivent être plus démontrables, et la qualité de la décision devient elle-même un sujet de gouvernance. Le texte de cadrage du document Observatoire fixe d’ailleurs clairement cette lecture : il s’agit de montrer comment évoluent les enjeux de sinistralité, de cotisations, de fraude, de qualité décisionnelle, de contrôle, d’indemnisation, de données et d’IA, puis de relier ces évolutions de marché aux problématiques de détection, de priorisation, de maîtrise des risques et de pilotage. La tension du marché de l’assurance doit donc être comprise comme une tension systémique, où l’économique, l’opérationnel et le décisionnel sont désormais étroitement imbriqués.
Marché de l’assurance est sous tension
Il combine volumes élevés, charges croissantes, pression sur les équilibres techniques, exigences de traçabilité et complexité décisionnelle.
Les branches les plus exposées :
Santé, prévoyance, emprunteur, corporel cumulent des montants financiers importants et des décisions de gestion sensibles.
Proximité entre cotisations et prestations :
Rend les résultats techniques particulièrement sensibles à toute dérive, qu’elle soit liée à une erreur, à une fraude, à une sur-indemnisation ou à une mauvaise priorisation des contrôles.
La question de fond :
Celle de la qualité de la décision rendue à grande échelle.
Cotisations 2024 – assurance santé :
48,6 Md€
Cotisations 2024 – prévoyance :
29,2 Md€
Cotisations 2024 – assurance automobile :
56 Md€
Volume cumulé de cotisations sur ces branches :
132 Md€
Prestations 2024 – assurance santé :
48 Md€
Prestations 2024 – prévoyance :
29 Md€
Sources mobilisées :
-France Assureurs, Données clés 2024
-France Assureurs, Rapport annuel 2024
-ACPR, éléments de cadrage sur le marché et le contrôle interne
La volumétrie des sinistres n’est pas un simple indicateur d’activité. Dans plusieurs branches de l’assurance, elle est devenue un facteur structurant de l’organisation des gestionnaires, de la qualité de la décision et de la capacité de contrôle. Lorsqu’un organisme doit traiter, chaque année, des millions de remboursements, de prestations, de déclarations de sinistres, de contrôles, de rejets, de reprises ou de dossiers corporels complexes, la gestion ne peut plus être pensée comme une succession de décisions isolées. Elle devient une activité de traitement de masse, soumise à des contraintes de délai, de productivité, de conformité et de traçabilité.
Selon France Assureurs, 13,2 millions de nouveaux sinistres ont été traités en 2024, tous segments confondus. Ce volume ne reflète qu’une partie de la charge réelle, car il faut y ajouter des millions d’actes santé, des contrôles et rejets successifs, des arrêts de travail, ainsi que des dossiers corporels souvent plus longs, plus techniques et plus litigieux. Dans les branches de personnes comme dans les branches corporelles, un même dossier peut en outre donner lieu à plusieurs décisions successives : contrôle, demande de pièce, expertise, refus, transaction, reprise ou contentieux. La volumétrie ne désigne donc pas seulement un nombre élevé de dossiers ; elle désigne un environnement dans lequel les décisions se multiplient, se répètent et s’enchaînent à grande échelle.
Cette situation modifie profondément la manière de gérer le sinistre. Plus les volumes augmentent, plus les organisations doivent standardiser les parcours, structurer les règles de gestion, répartir les tâches et accélérer les traitements. Le sinistre cesse alors d’être une activité essentiellement artisanale pour devenir une industrie de la décision. Les gestionnaires traitent un nombre élevé de dossiers par jour, s’appuient sur des règles, seuils ou grilles standardisées, et disposent de moins de temps pour approfondir les cas atypiques. Les organisations cherchent naturellement à compenser cette tension par des procédures écrites, des contrôles a posteriori, des validations ou des formations. Mais ces réponses restent souvent insuffisantes lorsqu’elles ne permettent pas de mieux hiérarchiser les dossiers, de distinguer les situations simples des cas sensibles, ou de sécuriser les décisions qui engagent le plus fortement le risque économique, juridique ou réputationnel.
La volumétrie crée ainsi une tension durable entre vitesse de traitement, qualité décisionnelle et maîtrise du risque. Plus un organisme traite de dossiers, plus il est exposé à l’hétérogénéité des pratiques, aux approximations sur les cas limites, aux décisions insuffisamment justifiées, aux défauts de traçabilité ou aux contrôles trop uniformes pour être réellement efficaces. Cette fragilité est d’autant plus importante que la massification des flux ouvre aussi des opportunités de fraude ou d’abus : plus les processus sont industrialisés, plus les règles simplifiées ou les zones grises peuvent être exploitées. La question n’est donc pas seulement de traiter vite, mais de savoir quels dossiers doivent être examinés plus finement, à quel moment et selon quels critères.
C’est en cela que la volumétrie transforme la décision assurantielle. À faible volume, l’organisation peut encore espérer compenser les limites du processus par une expertise humaine diffuse. À très forte volumétrie, cette logique atteint rapidement ses limites. Il devient impossible d’appliquer le même niveau de contrôle à tous les dossiers ou de fonder la qualité globale de la décision sur la seule vigilance individuelle des gestionnaires. La question centrale devient alors celle de la priorisation : comment repérer les dossiers atypiques, concentrer les efforts de contrôle là où ils produisent le plus de valeur, mieux justifier les décisions sensibles et limiter les dérives sans ralentir l’ensemble de la chaîne de gestion ? La volumétrie n’est donc pas seulement une contrainte de production ; elle est l’une des raisons pour lesquelles les assureurs ont besoin d’une approche plus structurée de la détection, de la priorisation et de l’analyse des données.
La volumétrie n’est pas un simple indicateur d’activité :
Elle transforme la gestion du sinistre en activité de traitement de masse, soumise à des contraintes simultanées de délai, de productivité, de traçabilité et de qualité de décision.
La gestion du sinistre devient une industrie de la décision :
À forte volumétrie, les assureurs ne traitent plus seulement des dossiers : ils enchaînent à grande échelle des décisions de remboursement, de contrôle, de refus, d’expertise, de reprise ou de contentieux.
La standardisation ne suffit pas à sécuriser la décision :
Les procédures, contrôles a posteriori et formations restent nécessaires, mais ils ne permettent pas à eux seuls de hiérarchiser les dossiers, de cibler les situations sensibles ni de sécuriser les décisions à plus fort enjeu.
La tension centrale porte sur l’arbitrage entre vitesse, qualité et maîtrise du risque :
Plus les volumes augmentent, plus il devient difficile de traiter vite, de décider de façon homogène et de maîtriser simultanément les erreurs, les dérives, la fraude et le contentieux.
La volumétrie impose une logique de priorisation :
Lorsqu’il devient impossible d’appliquer le même niveau de contrôle à tous les dossiers, l’enjeu n’est plus de contrôler davantage, mais de mieux sélectionner les dossiers à examiner, à quel moment et selon quels critères.
Nouveaux sinistres traités en 2024 :
13,2 millions de sinistres traités en 2024, tous segments confondus.
Charge réelle de traitement :
À ces 13,2 millions de sinistres s’ajoutent des millions d’actes santé, de contrôles, de rejets, de reprises, d’arrêts de travail et des dossiers corporels complexes.
Conséquence organisationnelle :
La qualité de la décision ne peut plus reposer uniquement sur l’expertise individuelle des gestionnaires ; elle suppose une organisation plus sélective, plus traçable et plus structurée du contrôle et de la vigilance.
Sources mobilisées :
-France Assureurs, Cartographie prospective 2025
-France Assureurs, Rapport annuel 2024
-ACPR, éléments relatifs au contrôle interne et aux processus à fort impact financier.
La tension du marché de l’assurance est aussi une tension économique. Elle tient au fait que plusieurs branches majeures doivent absorber des charges en progression durable dans un environnement où les marges techniques sont limitées et où les cotisations ne peuvent pas toujours être ajustées au même rythme que les prestations. Cette situation concerne tout particulièrement l’assurance santé, la prévoyance, l’assurance emprunteur et les activités corporelles de l’automobile ou de l’IARD, c’est-à-dire des branches qui cumulent volume, récurrence des prestations, durée des dossiers, exposition contentieuse et sensibilité à la qualité de qualification des sinistres.
Le premier facteur de fragilisation est l’augmentation structurelle des charges. En assurance santé, elle résulte d’une combinaison de phénomènes désormais bien identifiés : inflation du coût des soins, hausse du prix de certains équipements, transfert progressif de charges vers les complémentaires, déremboursements partiels et intégration régulière de nouvelles pratiques ou technologies. Dans ce contexte, les prestations versées progressent rapidement et se situent à un niveau très proche des cotisations. En 2024 les prestations santé atteignent environ 48 Md€, pour 48,6 Md€ de cotisations. Cette proximité ne signifie pas que la branche serait uniformément déficitaire ; elle montre en revanche à quel point les équilibres techniques deviennent sensibles à toute dérive de remboursement, de contrôle, de qualification ou de fraude.
En prévoyance, la tension prend une forme différente mais tout aussi structurante. Les charges sont moins liées à la multiplication de petits actes qu’à la durée et à la récurrence des prestations : arrêts de travail, incapacité, invalidité, maintien de revenu, parfois sur plusieurs mois ou plusieurs années. Dans ces dossiers, une mauvaise qualification initiale, une absence de réévaluation, une pièce mal interprétée ou un contrôle tardif peut produire un effet économique durable. Les prestations de prévoyance atteignent environ 29 Md€ en 2024, pour 29,2 Md€ de cotisations, ce qui illustre là encore la proximité entre charges et ressources techniques. Plus la branche est exposée aux arrêts longs et aux dossiers complexes, plus la qualité de la décision initiale devient déterminante. Elle conditionne non seulement le coût immédiat du dossier, mais aussi son évolution dans le temps.
Les branches corporelles obéissent, elles, à une autre logique de tension. La fréquence y est souvent plus faible qu’en santé, mais la gravité unitaire des sinistres est beaucoup plus élevée. Les dossiers corporels concentrent des expertises multiples, des évaluations médico-légales, des séquelles durables, des postes de préjudice nombreux et des trajectoires contentieuses longues. Dans ce contexte, une erreur de qualification, une sous-estimation du niveau de risque, une mauvaise orientation de l’expertise ou une dérive d’indemnisation pèse lourdement sur le résultat technique. Le risque n’est pas seulement celui d’un coût unitaire élevé ; c’est celui d’un dossier qui mobilise dans la durée des décisions successives, des échanges contradictoires, des expertises et parfois un contentieux. Cette combinaison explique pourquoi les branches corporelles sont particulièrement sensibles à la qualité de la décision, même lorsque le volume global de dossiers est inférieur à celui de la santé.
À ces phénomènes propres à chaque branche s’ajoute un effet ciseaux plus général. D’un côté, les prestations progressent sous l’effet de facteurs médicaux, sociaux, indemnitaires et juridiques ; de l’autre, les cotisations ne peuvent pas être ajustées sans limite. Elles restent contraintes par la concurrence, l’acceptabilité économique, la structure des contrats collectifs ou les équilibres commerciaux propres à chaque portefeuille. Dans ce contexte, les résultats techniques deviennent mécaniquement plus sensibles aux erreurs, aux dérives, aux sur-indemnisations, aux contrôles tardifs et aux fraudes mal détectées. Le sujet n’est donc pas seulement celui de l’augmentation des coûts ; il est celui de la capacité des assureurs à piloter des branches où les marges se resserrent alors même que les décisions de gestion restent nombreuses, hétérogènes et financièrement engageantes.
C’est pourquoi la qualité de chaque décision individuelle devient un levier de maîtrise économique. Dans des branches où les prestations se situent déjà à un niveau très proche des cotisations, une erreur marginale ne reste pas marginale longtemps. Une mauvaise qualification d’arrêt, une prestation versée trop longtemps, un contrôle mal ciblé, une incohérence non détectée ou une fraude non repérée peuvent produire un effet démultiplié lorsqu’ils se répètent sur des volumes importants ou sur des dossiers longs. La tension sur les équilibres techniques ne renvoie donc pas seulement à un problème de tarification ou de coût des sinistres ; elle renvoie à la capacité de décider plus justement, plus tôt et plus sélectivement dans les branches les plus exposées.
La tension économique du marché est structurelle :
Elle ne tient pas à une hausse ponctuelle des coûts, mais à une combinaison durable de charges croissantes, de prestations élevées, de marges techniques limitées et de contraintes sur l’évolution des cotisations.
L’assurance santé est fragilisée par une inflation de charges de masse :
Hausse du coût des soins, évolution des équipements, transferts de charges vers les complémentaires et progression des prestations rendent la branche particulièrement sensible à toute dérive de remboursement ou de contrôle.
La prévoyance est exposée à la durée et à la récurrence des prestations :
Arrêts de travail, incapacité, invalidité ou maintien de revenu créent des engagements longs, pour lesquels la qualité de qualification initiale et la réévaluation des dossiers ont un impact économique direct.
Les branches corporelles cumulent gravité unitaire, technicité et risque contentieux :
Même avec des volumes plus faibles, les dossiers corporels pèsent fortement sur les résultats techniques en raison de leur coût unitaire élevé, de la longueur des expertises et de la complexité de l’indemnisation.
La proximité entre cotisations et prestations accroît la sensibilité des résultats techniques :
Lorsque les prestations atteignent un niveau très proche des cotisations, les résultats deviennent plus vulnérables aux erreurs, aux sur-indemnisations, aux contrôles tardifs, aux dérives et aux fraudes mal détectées.
La qualité de la décision devient un levier économique :
Dans des branches à fort volume ou à dossiers longs, une mauvaise qualification, un contrôle mal ciblé ou une décision insuffisamment justifiée peut produire un effet démultiplié sur le résultat technique.
Sources mobilisées :
-France Assureurs, Données clés 2024
-France Assureurs, Rapport annuel 2024
La fraude à l’assurance ne peut pas être analysée comme un sujet séparé des autres tensions du marché. Elle intervient dans un environnement déjà fragilisé par la hausse des charges, la massification des flux, la pression sur les résultats techniques, la complexité des dossiers et les exigences de traçabilité. C’est précisément ce qui lui donne aujourd’hui un poids particulier : elle ne crée pas à elle seule la tension du marché, mais elle vient l’amplifier dans des branches où les équilibres sont déjà sensibles.
Cette fonction aggravante apparaît de manière particulièrement nette dans les activités à fort volume ou à forte intensité financière. En santé, la fraude ou les dérives n’ont pas besoin de porter sur des montants unitaires très élevés pour produire un impact significatif et un effet de masse. En prévoyance, la sensibilité est différente : le risque porte moins sur la multiplication de petits montants que sur la durée des prestations, la qualification des arrêts, l’évaluation de l’incapacité, la réalité de certains justificatifs ou la persistance de situations qui auraient dû être réexaminées plus tôt. Dans les branches corporelles, enfin, la fraude ou les dérives s’inscrivent souvent dans des dossiers plus lourds, plus techniques et plus litigieux, où une incohérence mal repérée, une qualification discutable ou une exagération du préjudice peut produire des effets financiers importants sur la durée.
Les données consolidées disponibles confirment que le phénomène ne peut plus être considéré comme marginal. Les chiffres publiés par l’ALFA font apparaître une progression rapide des montants de fraude détectés : 695 M€ en 2023,902 M€ en 2024 puis 946,3M€ en 2025. Cette hausse de plus de 50 % en deux ans et presque 100 % en quatre ans ne peut pas être interprétée uniquement comme le signe d’une meilleure détection. Elle suggère aussi une professionnalisation croissante des comportements frauduleux, une meilleure capacité à exploiter les failles procédurales et une adaptation aux environnements de gestion industrialisés. Plus les flux sont nombreux, plus les parcours sont standardisés, plus les contrôles sont contraints par le temps, et plus les opportunités de contournement se multiplient.
Il faut également distinguer la fraude détectée de la tension organisationnelle qu’elle génère. Son coût ne se limite pas aux montants finalement identifiés comme frauduleux. La fraude dégrade aussi la qualité globale de la gestion en imposant des contrôles supplémentaires, en allongeant les parcours, en multipliant les demandes de pièces, en mobilisant des expertises et en rendant plus difficiles les arbitrages entre rapidité de traitement et sécurité de la décision. Dans des branches déjà confrontées à des volumes élevés, cette charge organisationnelle pèse directement sur la productivité, sur la qualité de service et sur la capacité à concentrer l’effort de contrôle là où il est le plus utile. Autrement dit, la fraude n’alourdit pas seulement les prestations indûment versées ; elle consomme aussi du temps, de l’attention, des ressources de gestion et de la capacité d’investigation.
C’est pourquoi la fraude doit être comprise comme un facteur aggravant structurel plutôt que comme une anomalie périphérique. Dans un marché où les prestations progressent déjà rapidement, où les marges techniques sont limitées et où la décision se prend à grande échelle, chaque dérive supplémentaire accroît la sensibilité des résultats techniques. Elle augmente le coût direct des prestations indûment versées, mais elle fragilise aussi la qualité des processus, la cohérence des décisions et la capacité des équipes à prioriser les dossiers réellement sensibles. Le sujet n’est donc pas seulement de “lutter contre la fraude” au sens classique du terme. Il est de comprendre comment la fraude, les abus et les dérives viennent perturber des chaînes de décision déjà sous tension, et pourquoi leur maîtrise suppose des méthodes de détection, de ciblage et de priorisation plus robustes.
La fraude n’est pas une tension isolée :
Elle intervient dans un marché déjà fragilisé par la hausse des charges, la massification des flux, la pression sur les résultats techniques et la complexité croissante des décisions.
Elle agit comme un facteur aggravant structurel :
La fraude n’explique pas à elle seule la tension du marché, mais elle vient amplifier des déséquilibres économiques et opérationnels déjà présents dans les branches les plus exposées.
Ses formes varient selon les branches :
En santé, l’effet de masse domine ; en prévoyance, la durée des prestations et la qualification des arrêts jouent un rôle central ; en corporel, la gravité unitaire des dossiers et les enjeux contentieux rendent chaque dérive potentiellement très coûteuse.
La fraude détectée progresse fortement :
Les montants de fraude détectés passent d’environ 695 M€ en 2023 à 902 M€ en 2024, puis 946 M€ en 2025 ce qui confirme l’importance croissante du phénomène.
Son coût dépasse les seuls montants frauduleux identifiés :
La fraude dégrade aussi l’organisation de la gestion : contrôles supplémentaires, demandes de pièces, expertises, allongement des parcours et mobilisation accrue des équipes.
Elle accentue la tension entre rapidité de traitement et sécurité de la décision :
Plus les flux sont massifs, plus la fraude rend difficile l’arbitrage entre productivité, qualité de service, homogénéité des décisions et maîtrise du risque.
La question n’est pas seulement de détecter plus :
Elle est aussi de mieux cibler les dossiers, mieux prioriser les contrôles et mieux organiser la vigilance dans les branches où les dérives ont le plus d’impact.
Fraude détectée 2023 :
695 M€
Fraude détectée 2024 :
902 M€
Fraude détectée 2025 :
946 M€
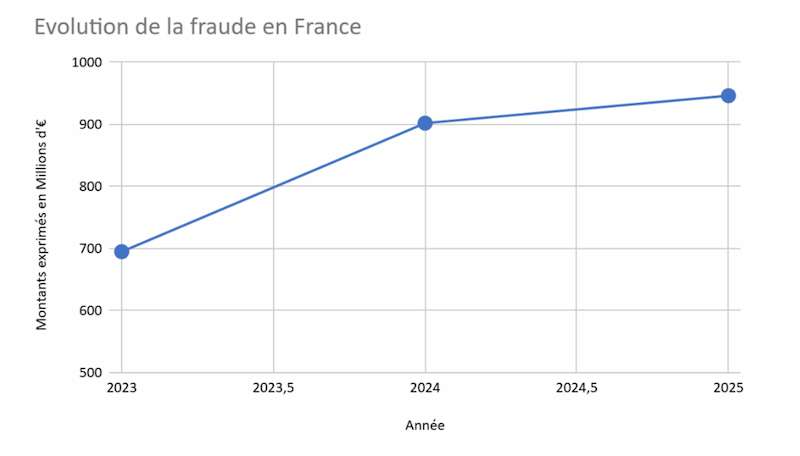
Le graphique illustre la progression de la fraude détectée : Les montants de fraude détectés passent d’environ 695 M€ en 2023 à 902 M€ en 2024, puis 946 M€ en 2025
Sources mobilisées :
-Alfa, données de fraude détectées et tendances sectorielles
Dans un marché où les prestations progressent rapidement, où les volumes de dossiers restent très élevés et où les marges techniques sont sous pression, la qualité de la décision n’est plus un simple enjeu de bonne gestion. Elle devient un levier économique à part entière. Ce déplacement est essentiel pour comprendre les besoins actuels des assureurs : la performance d’un portefeuille ne dépend pas seulement du niveau des cotisations, du coût moyen des sinistres ou de la fréquence de la fraude ; elle dépend aussi de la manière dont les décisions sont prises, documentées, hiérarchisées et sécurisées tout au long de la chaîne de gestion.
Cette évolution tient d’abord à un effet d’échelle. Lorsqu’un organisme traite des millions d’actes ou de sinistres, la moindre dérive individuelle cesse d’être marginale. Une mauvaise qualification de dossier, un remboursement accordé sans contrôle suffisant, un arrêt de travail insuffisamment réexaminé, une expertise tardive, une incohérence non détectée ou une sur-indemnisation isolée peuvent paraître limités à l’échelle d’un dossier. Mais lorsque ces situations se répètent sur des volumes importants, elles deviennent un facteur direct de dégradation des résultats techniques : sur des branches représentant 132 Md€ de cotisations cumulées, 1 % de dérive représente déjà plus d’1,3 Md€ de charge supplémentaire. Ce simple ordre de grandeur suffit à montrer que la qualité de la décision n’est plus un sujet périphérique ou purement opérationnel ; elle devient un déterminant de l’équilibre économique.
La décision assurantielle ne se réduit d’ailleurs pas à un acte unique de paiement ou de refus. Dans les branches les plus exposées, elle prend des formes multiples : accepter ou refuser une prise en charge, déclencher un contrôle, demander une pièce complémentaire, orienter un dossier vers une expertise, requalifier une situation d’incapacité, prolonger ou interrompre une prestation, transiger, contester, prioriser un dossier plutôt qu’un autre. Chacune de ces décisions engage des montants, du temps de gestion, des ressources de contrôle, parfois un risque contentieux, et presque toujours une responsabilité de justification. À forte volumétrie, la question n’est donc plus seulement de savoir si la décision est juridiquement ou contractuellement défendable ; elle est de savoir si elle est prise au bon moment, avec le bon niveau de vigilance, sur la base des bons signaux et avec un niveau de justification compatible avec les enjeux du dossier.
Cette exigence est renforcée par le fait que les décisions ne sont pas toutes équivalentes. Certaines n’ont qu’un impact financier limité ; d’autres engagent des prestations longues, des montants élevés ou des conséquences durables. Certaines peuvent être traitées dans des parcours standardisés ; d’autres nécessitent une vigilance renforcée, un contrôle plus approfondi ou une expertise spécifique. Dans un environnement de masse, l’enjeu n’est donc pas seulement de décider correctement en moyenne. Il est de mieux distinguer les décisions ordinaires des décisions sensibles, les dossiers simples des dossiers atypiques, les situations récurrentes des cas à fort enjeu. Autrement dit, la qualité de la décision devient indissociable de la capacité à prioriser.
C’est à ce niveau que la décision devient un levier économique. Une organisation qui améliore marginalement sa capacité à identifier les dossiers les plus sensibles, à mieux cibler ses contrôles, à réduire les erreurs de qualification ou à mieux justifier ses décisions ne gagne pas seulement en conformité ou en robustesse procédurale. Elle agit directement sur ses charges, sur la qualité de son indemnisation, sur sa capacité à limiter les dérives et sur sa faculté à concentrer ses ressources là où elles produisent le plus de valeur. Inversement, une organisation qui applique uniformément les mêmes règles de contrôle, sans distinguer les dossiers selon leur niveau de risque ou d’enjeu, risque de sous-investir sur les cas réellement sensibles et de surcharger inutilement des dossiers simples.
Cette lecture économique de la décision est aujourd’hui renforcée par les exigences de traçabilité et de démonstration. Les assureurs ne doivent pas seulement décider ; ils doivent pouvoir expliquer pourquoi un dossier a été remboursé, refusé, contrôlé, expertisé, prolongé ou réorienté. Dans les branches à fort volume, cette exigence de justification ne vaut pas uniquement pour la conformité ; elle conditionne aussi la capacité à corriger les dérives, à homogénéiser les pratiques, à piloter les risques et à capitaliser sur l’expérience des dossiers passés. La qualité de la décision ne se mesure donc pas seulement au résultat final du dossier. Elle se mesure aussi à la cohérence des critères mobilisés, à la traçabilité des arbitrages, à la capacité à réviser une décision lorsque de nouveaux éléments apparaissent, et à l’aptitude de l’organisation à reproduire ses bonnes décisions sur des volumes importants.
Dans ce contexte, la décision assurantielle devient un point de jonction entre économie du portefeuille, maîtrise du risque, qualité opérationnelle et pilotage. Ce n’est plus seulement la fraude qui doit être détectée, ni seulement le sinistre qui doit être indemnisé, ni seulement le dossier qui doit être traité rapidement. C’est l’ensemble du processus décisionnel qui doit être mieux orienté : quels dossiers examiner plus tôt, quels signaux faibles prendre au sérieux, quelles situations contrôler davantage, quels dossiers laisser dans un parcours standard, quels cas justifient une expertise, et à quel moment il faut intervenir pour éviter qu’une dérive marginale ne devienne une charge durable. C’est précisément ce déplacement qui prépare la section suivante : si la qualité de la décision devient un levier économique à grande échelle, alors les dispositifs de détection, de priorisation et d’analyse des données cessent d’être des outils périphériques pour devenir des composantes centrales du pilotage assurantiel.
La qualité de la décision n’est plus un simple sujet de gestion :
Dans un marché sous tension, elle devient un levier économique à part entière, au même titre que la maîtrise des charges, la lutte contre la fraude ou la gestion de la sinistralité.
L’effet d’échelle transforme les dérives individuelles en enjeu macro-économique :
À forte volumétrie, une erreur de qualification, une sur-indemnisation, un contrôle mal ciblé ou une incohérence non détectée ne restent pas des cas isolés : leur répétition dégrade directement les résultats techniques.
La décision assurantielle recouvre une chaîne d’arbitrages :
Rembourser, refuser, contrôler, demander une pièce, expertiser, requalifier, prolonger ou interrompre une prestation : chacune de ces décisions engage des montants, du temps, du risque et de la justification.
Toutes les décisions n’ont pas le même poids économique :
Dans les branches les plus exposées, certaines décisions peuvent être standardisées, mais d’autres nécessitent une vigilance renforcée, car elles portent sur des dossiers longs, coûteux, litigieux ou atypiques.
La qualité de la décision devient inséparable de la priorisation :
Décider correctement à grande échelle suppose de distinguer les dossiers ordinaires des dossiers sensibles, afin de concentrer les contrôles et l’expertise là où ils ont le plus d’impact.
Mieux décider, c’est aussi mieux allouer les ressources de contrôle :
Une organisation qui cible mieux ses dossiers, réduit les erreurs de qualification et sécurise ses arbitrages agit directement sur ses charges, sur la qualité de l’indemnisation et sur la maîtrise des dérives.
La traçabilité devient une composante de la qualité décisionnelle :
Une décision de qualité n’est pas seulement une décision correcte ; c’est aussi une décision justifiable, explicable, cohérente avec les règles de gestion et réutilisable pour améliorer les pratiques futures.
132 Md€ de cotisations cumulées sur les branches les plus exposées :
Cet ordre de grandeur montre que la qualité de la décision doit être pensée à l’échelle du portefeuille et non du seul dossier individuel.
1 % de dérive sur ces flux :
Représente plus d’1,3 Md€ de charge supplémentaire, ce qui illustre le poids économique de décisions insuffisamment maîtrisées.
Sources mobilisées :
-France Assureurs, ordres de grandeur de marché et cotisations par grandes branches.
Les tensions décrites dans les sections précédentes convergent vers une même conclusion : dans le marché actuel de l’assurance, il ne suffit plus de traiter les dossiers, de contrôler a posteriori les anomalies ou de renforcer ponctuellement les vérifications. Lorsque les volumes sont massifs, que les prestations progressent, que les marges techniques se resserrent et que la fraude vient aggraver des déséquilibres déjà présents, la question centrale devient celle de l’organisation de la vigilance. Autrement dit : comment identifier plus tôt les situations sensibles, comment orienter plus intelligemment les contrôles, comment sécuriser les décisions qui engagent le plus fortement le risque économique et comment éviter que des dérives marginales ne se transforment en charges durables ?
C’est dans ce contexte que la détection, la priorisation et l’analyse des données cessent d’être des sujets périphériques pour devenir des leviers structurants du pilotage assurantiel. La détection ne consiste pas seulement à “trouver la fraude”. Elle vise plus largement à repérer les situations atypiques, les incohérences, les signaux faibles, les dossiers qui s’écartent d’un comportement attendu, les trajectoires de prestation qui justifient une réévaluation, ou encore les dossiers qui, sans être frauduleux au sens strict, appellent un niveau de vigilance supérieur. Elle peut porter sur un remboursement santé, un arrêt de travail, une demande d’indemnisation corporelle, une évolution inhabituelle de prestations ou un enchaînement de décisions qui s’écarte des pratiques habituelles. Dans tous les cas, l’objectif est le même : identifier plus tôt les situations qui méritent une attention particulière.
La priorisation répond à une autre contrainte structurelle : dans un environnement de masse, tous les dossiers ne peuvent pas recevoir le même niveau d’examen. Les ressources humaines, le temps de gestion, les capacités de contrôle et les expertises spécialisées sont limités. Dès lors, la question n’est plus de savoir s’il faut contrôler davantage, mais où il faut concentrer l’effort de contrôle. Prioriser, ce n’est pas seulement classer les dossiers ; c’est arbitrer entre des niveaux de risque, des enjeux financiers, des probabilités de dérive, des coûts d’investigation et des conséquences potentielles pour l’assureur. Une organisation qui ne priorise pas est condamnée soit à diluer ses moyens sur l’ensemble des dossiers, soit à réagir trop tard sur les cas réellement sensibles. À l’inverse, une organisation qui hiérarchise mieux ses dossiers peut réserver les contrôles approfondis aux cas à plus fort enjeu, tout en maintenant des parcours plus fluides sur les situations simples.
L’analyse des données est ce qui permet d’articuler ces deux dimensions. Elle ne se réduit pas à la production de tableaux de bord ou à la mise en place d’outils technologiques. Dans le cadre assurantiel, elle sert d’abord à transformer des flux dispersés en information décisionnelle exploitable. Elle permet de rapprocher des données de gestion, d’indemnisation, de remboursement, d’historique de dossiers, de pièces justificatives, de trajectoires d’arrêt, d’expertise ou de contrôle, afin d’identifier des récurrences, des ruptures, des corrélations ou des atypies qui ne sont pas visibles à l’échelle d’un dossier isolé. Là où l’expertise humaine reste indispensable pour qualifier une situation, l’analyse des données permet d’orienter cette expertise au bon endroit, au bon moment et avec un meilleur niveau de justification.
Cette articulation entre détection, priorisation et analyse des données répond directement aux tensions du marché. Dans les branches à forte volumétrie, elle permet de réduire l’effet de masse en repérant plus vite les dossiers qui s’écartent d’un comportement normal. Dans les branches à prestations longues, elle aide à identifier les situations qui justifient une réévaluation ou un contrôle renforcé avant qu’une dérive ne se prolonge dans le temps. Dans les branches corporelles, elle peut contribuer à distinguer plus tôt les dossiers qui nécessitent une expertise approfondie de ceux qui relèvent d’un traitement plus standardisé. Dans tous les cas, elle permet de déplacer la logique de contrôle : d’un contrôle uniforme, souvent tardif et peu discriminant, vers une vigilance plus sélective, plus documentée et plus proportionnée aux enjeux réels du dossier.
Ce déplacement est important parce qu’il transforme aussi la place de la décision dans l’organisation. Lorsqu’un assureur dispose de meilleurs signaux de détection, de critères de priorisation plus robustes et d’une meilleure exploitation de ses données, il ne se contente pas de “faire plus de contrôle”. Il améliore la qualité de ses arbitrages. Il peut décider plus tôt de demander une pièce, de suspendre un versement, de réorienter un dossier vers une expertise, de renforcer un examen, de revoir une qualification ou, au contraire, de laisser un dossier dans un parcours standard sans mobiliser inutilement des ressources. La valeur créée ne tient donc pas uniquement à la fraude évitée ou aux prestations indûment stoppées ; elle tient aussi à la capacité à allouer plus justement le temps, l’expertise et les efforts de contrôle.
Cette évolution prépare enfin le terrain à des usages plus utiles de l’analytique avancée et de l’intelligence artificielle. Mais ces usages ne peuvent être pertinents que si le socle est solide : qualité des données, règles de gestion explicites, historisation des décisions, capacité à documenter les motifs d’orientation d’un dossier, et compréhension claire des points de tension métier. L’enjeu n’est pas d’ajouter de la technologie à des processus mal structurés. Il est de renforcer la qualité de la décision en s’appuyant sur des méthodes de détection, de priorisation et d’analyse qui répondent réellement aux contraintes du marché de l’assurance tel qu’il fonctionne aujourd’hui.
Les tensions de marché déplacent la question vers l’organisation de la vigilance :
Lorsque les volumes, les charges, les prestations et les dérives progressent simultanément, l’enjeu n’est plus seulement de traiter ou de contrôler, mais d’identifier plus tôt les situations sensibles et de sécuriser les décisions qui pèsent le plus sur le risque économique.
La détection ne se limite pas à la fraude :
Elle vise plus largement à repérer les dossiers atypiques, les incohérences, les signaux faibles, les trajectoires de prestation anormales ou les situations qui justifient une vigilance renforcée.
La priorisation devient une nécessité de gestion :
Dans un environnement de masse, tous les dossiers ne peuvent pas recevoir le même niveau d’examen. L’enjeu est donc de concentrer les contrôles, l’expertise et les ressources sur les cas à plus fort enjeu.
L’analyse des données sert à transformer les flux en information décisionnelle :
Elle permet de rapprocher des données de gestion, de remboursement, d’indemnisation, d’historique et de contrôle pour repérer des régularités, des ruptures ou des atypies invisibles à l’échelle d’un dossier isolé.
Détection, priorisation et analyse des données forment un même ensemble :
La détection identifie les situations à examiner, la priorisation hiérarchise l’effort de contrôle, et l’analyse des données fournit les signaux nécessaires pour orienter les décisions de manière plus robuste.
L’objectif n’est pas seulement de contrôler plus :
Il est de mieux décider : demander une pièce plus tôt, réorienter un dossier, déclencher une expertise, suspendre une prestation, renforcer un examen ou, au contraire, laisser un dossier simple dans un parcours standard.
La valeur produite est à la fois économique, opérationnelle et décisionnelle :
Une meilleure organisation de la vigilance permet de limiter les dérives, de mieux allouer les ressources, d’améliorer la qualité de l’indemnisation et de renforcer la traçabilité des arbitrages.
Ce socle prépare les usages d’analytique avancée et d’IA :
Mais ces usages ne deviennent réellement utiles que si les données, les règles de gestion, l’historique des décisions et la compréhension des tensions métier sont déjà suffisamment structurés.
Sources mobilisées :
-Reprise transversale des constats mobilisés dans les sections précédentes.
Les tensions décrites dans les sections précédentes ne produisent pas seulement un besoin abstrait de détection ou d’analyse des données. Elles modifient très concrètement la manière dont les assureurs doivent organiser la lutte contre la fraude, piloter leurs risques et gérer l’indemnisation ou les prestations. Dès lors que les volumes sont élevés, que les charges progressent, que les équilibres techniques se resserrent et que la qualité de la décision devient un levier économique, les fonctions de contrôle et de gestion ne peuvent plus être pensées comme des blocs séparés. Elles doivent être articulées autour d’une même logique : repérer plus tôt les situations sensibles, allouer plus justement les efforts de contrôle et sécuriser les décisions qui engagent le plus fortement le risque financier, juridique ou réputationnel.
La première conséquence concerne la lutte contre la fraude. Dans un environnement de gestion de masse, la fraude ne peut plus être traitée uniquement comme un sujet d’enquête ponctuelle ou comme un stock de dossiers à examiner a posteriori. Elle doit être replacée dans une logique plus large de ciblage et de vigilance graduée. Cela signifie que la lutte contre la fraude ne repose plus seulement sur la capacité à démontrer, après coup, qu’une prestation était indue. Elle dépend aussi de la capacité à repérer plus tôt des signaux de dérive, à distinguer les dossiers ordinaires des situations atypiques, à orienter certains cas vers un contrôle renforcé et à éviter que des prestations contestables ne se prolongent faute d’examen suffisant. Autrement dit, la fraude cesse d’être uniquement un sujet de détection ex post ; elle devient un sujet de pilotage de la vigilance dans les flux courants de gestion.
La deuxième conséquence touche à la maîtrise des risques. Dans les branches les plus exposées, le risque n’est pas seulement celui d’un dossier frauduleux ou d’une erreur isolée. Il est aussi celui d’une accumulation de décisions imparfaites, de contrôles tardifs, de qualifications fragiles, de réexamens insuffisants ou d’orientations incohérentes. La maîtrise des risques consiste alors moins à multiplier indistinctement les contrôles qu’à mieux hiérarchiser les points de vigilance. Cela suppose de distinguer les risques de masse des risques unitaires, les dossiers simples des cas à fort enjeu, les anomalies ponctuelles des trajectoires de prestation anormales, ou encore les risques de surcoût immédiat des risques de dérive dans la durée. Dans cette perspective, le contrôle ne doit plus seulement vérifier la conformité d’une décision déjà prise ; il doit contribuer à orienter plus tôt les dossiers vers le bon niveau d’examen.
La troisième conséquence concerne directement l’indemnisation et la gestion des prestations. Lorsque les tensions économiques s’intensifient, la qualité de l’indemnisation ne peut plus être réduite à la rapidité de versement ou à la seule exactitude comptable d’une prestation. Elle dépend aussi de la capacité à qualifier correctement le dossier, à déclencher les bons contrôles au bon moment, à documenter les arbitrages et à adapter le niveau d’intervention à la sensibilité du cas. Dans les branches de santé, cela peut signifier repérer plus vite des enchaînements de remboursements atypiques ou des actes qui s’écartent d’un comportement attendu. En prévoyance, cela peut impliquer de réexaminer plus tôt un arrêt long, de mieux articuler la gestion des justificatifs et des réévaluations, ou de distinguer plus finement les situations qui justifient un contrôle approfondi. En corporel, cela peut conduire à mieux orienter les expertises, à hiérarchiser plus tôt les dossiers susceptibles de devenir contentieux et à sécuriser davantage les décisions qui engagent des montants élevés ou des trajectoires indemnitaires longues.
Ce déplacement a une conséquence importante sur l’organisation des équipes. Les métiers de la fraude, du contrôle, de la gestion et de l’indemnisation ne peuvent plus fonctionner selon des logiques complètement juxtaposées. La gestion de masse a besoin d’une vigilance plus intégrée, dans laquelle les signaux détectés en amont peuvent orienter la gestion, les retours de contrôle peuvent améliorer les règles de décision, et l’analyse des dossiers complexes peut alimenter une meilleure priorisation des cas futurs. La valeur ne se situe donc pas uniquement dans la détection d’une fraude avérée ou dans l’arrêt d’une prestation indue ; elle réside aussi dans la capacité à faire circuler l’information utile entre les fonctions, à homogénéiser les critères d’orientation et à éviter qu’un dossier sensible ne soit traité comme un dossier ordinaire faute de signaux exploitables.
Au total, les conséquences sont claires. Pour la lutte contre la fraude, il ne s’agit plus seulement de sanctionner ou de récupérer, mais de mieux insérer la vigilance dans les processus de gestion. Pour la maîtrise des risques, il ne s’agit plus seulement de contrôler davantage, mais de hiérarchiser plus finement les situations à risque. Pour l’indemnisation, il ne s’agit plus seulement de payer vite ou de payer juste, mais de décider avec un niveau de discernement compatible avec les enjeux économiques, techniques et contentieux du dossier. C’est ce déplacement qui donne tout son sens à une approche articulant détection, priorisation, analyse des données et qualité de la décision.
Les tensions de marché ont des effets très concrets sur les fonctions métier
Elles transforment la manière d’organiser la lutte contre la fraude, la maîtrise des risques et l’indemnisation, en imposant une vigilance plus intégrée dans les flux de gestion.
La lutte contre la fraude ne peut plus être pensée uniquement a posteriori
Elle suppose de repérer plus tôt les signaux de dérive, de cibler les dossiers atypiques et d’orienter certains cas vers un contrôle renforcé avant que les prestations indues ne se prolongent
La maîtrise des risques repose sur une hiérarchisation plus fine des points de vigilance
L’enjeu n’est plus de multiplier uniformément les contrôles, mais de distinguer les risques de masse, les dossiers simples, les cas sensibles et les trajectoires de prestation anormales.
L’indemnisation devient elle aussi un espace de décision à piloter
La qualité de l’indemnisation dépend de la qualification du dossier, du déclenchement des contrôles au bon moment, de la justification des arbitrages et de l’adaptation du niveau d’examen à la sensibilité du cas.
La détection, le contrôle et la gestion ne peuvent plus fonctionner en silos
Les signaux détectés en amont, les retours de contrôle et l’analyse des dossiers complexes doivent alimenter une même logique d’orientation, de priorisation et d’amélioration continue des décisions.
La valeur ne se limite pas à la fraude évitée
Elle réside aussi dans une meilleure allocation des ressources, une réduction des contrôles inutiles, une meilleure homogénéité décisionnelle et une capacité accrue à traiter différemment les dossiers réellement sensibles.
Le pilotage métier se déplace vers la qualité du discernement
Pour la fraude, les risques et l’indemnisation, la question n’est plus seulement de traiter ou de contrôler, mais de décider avec un niveau de vigilance proportionné aux enjeux du dossier.
Sources mobilisées :
-Reprise transversale des constats mobilisés dans les sections précédentes.
Les tensions qui traversent aujourd’hui le marché de l’assurance — hausse des charges, pression sur les équilibres techniques, volumétrie élevée des dossiers, dérives, fraude et complexité croissante de la décision — conduisent naturellement les acteurs du secteur à s’interroger sur l’apport possible de l’intelligence artificielle. Mais dans un environnement assurantiel, la question ne peut pas être posée comme si l’IA constituait, à elle seule, une réponse directe aux difficultés de gestion, de contrôle ou d’indemnisation. Ce que montrent au contraire les évolutions du marché, c’est que les usages d’IA ne deviennent réellement utiles que lorsqu’ils reposent sur un travail analytique préalable suffisamment solide.
Autrement dit, les tensions du marché ne rendent pas seulement l’IA plus attractive ; elles rendent surtout plus nécessaire la construction d’un socle analytique fiable, capable de transformer les flux de gestion en information exploitable pour la décision. Dans les branches où les volumes sont élevés, où les prestations se prolongent dans le temps ou où les décisions engagent des montants importants, un dispositif d’IA ne peut produire des résultats utiles que si les données sont suffisamment fiables, structurées et compréhensibles, si les objectifs métier sont clairement définis, si les cas d’usage sont délimités et si les critères d’interprétation des résultats sont explicités. Sans ce travail préalable, l’IA risque de rester théorique, peu robuste ou difficile à intégrer dans les pratiques réelles de gestion.
C’est pourquoi l’analytique des données occupe une place centrale. Elle ne sert pas seulement à produire des indicateurs ou des tableaux de bord. Elle permet d’abord de comprendre les processus, de qualifier les signaux, de structurer les variables, de rapprocher des historiques de dossiers, de distinguer les cas ordinaires des trajectoires atypiques, et de formuler plus précisément les questions auxquelles l’organisation cherche à répondre. Dans le domaine de la fraude, de la prévoyance, de l’indemnisation corporelle ou de la santé, cette étape est décisive : avant de vouloir automatiser, scorer ou prédire, il faut savoir quels événements doivent être repérés, quels comportements doivent être considérés comme atypiques, quels dossiers justifient une vigilance renforcée, et quelles décisions l’on cherche réellement à éclairer.
Cette exigence est d’autant plus forte que, dans le secteur de l’assurance, l’IA n’intervient pas dans un environnement neutre. Elle touche à des décisions de remboursement, d’indemnisation, de contrôle, de suspension de prestation, d’expertise ou de priorisation qui peuvent avoir des effets financiers, contractuels, humains et parfois contentieux importants. Dans ce contexte, la valeur d’un outil d’IA ne se mesure pas seulement à sa capacité à détecter davantage de cas ou à accélérer certains traitements. Elle dépend aussi de sa capacité à s’insérer dans une chaîne de décision compréhensible, justifiable et compatible avec les exigences de traçabilité du secteur. Là encore, c’est le travail analytique en amont qui rend cette intégration possible : il permet de clarifier les critères, de documenter les signaux mobilisés, de hiérarchiser les objectifs de contrôle et de construire un cadre d’usage dans lequel un outil d’IA peut, le cas échéant, apporter une valeur réelle.
En ce sens, les tensions actuelles du marché préparent des usages d’IA plus utiles non pas parce qu’elles appelleraient une automatisation généralisée, mais parce qu’elles obligent les assureurs à mieux structurer leurs données, leurs processus et leurs objectifs de décision. Dans un marché où les volumes augmentent, où les marges se resserrent et où la qualité de la décision devient un levier économique, les projets les plus robustes ne commencent pas par le choix d’un modèle. Ils commencent par la compréhension des données disponibles, des signaux réellement pertinents, des processus de gestion, des objectifs de contrôle et des décisions que l’on cherche à éclairer. L’IA n’apparaît alors plus comme un raccourci dispensant de l’analyse ; elle devient, au contraire, l’un des prolongements possibles d’une organisation déjà capable de détecter, de prioriser et de piloter ses décisions sur des bases analytiques solides.
Les tensions du marché ne rendent pas l’IA automatiquement pertinente :
Elles rendent surtout plus visible la nécessité de mieux structurer les données, les processus de gestion et les objectifs de décision avant d’envisager des usages d’IA robustes.
L’IA n’est utile que si elle repose sur un socle analytique fiable :
Données exploitables, cas d’usage délimités, objectifs métier clarifiés, signaux qualifiés et critères d’interprétation explicites constituent les conditions de base d’un usage pertinent
L’analytique joue un rôle préparatoire décisif :
Elle permet de comprendre les processus, de structurer les variables, de rapprocher les historiques de dossiers, de distinguer les cas ordinaires des trajectoires atypiques et de formuler les bonnes questions métier.
L’assurance ne peut pas traiter l’IA comme une simple couche d’automatisation :
Les usages envisagés touchent à des décisions de remboursement, d’indemnisation, de contrôle ou de priorisation qui exigent compréhension, justification et traçabilité.
La valeur d’un outil d’IA dépend de son intégration dans la décision :
Un dispositif utile n’est pas seulement un outil qui détecte ou classe ; c’est un outil qui s’insère dans une chaîne de décision lisible, justifiable et exploitable par les équipes métier.
Les projets les plus robustes ne commencent pas par le choix d’un modèle :
Ils commencent par l’analyse des données disponibles, la qualification des signaux, la compréhension des processus de gestion et la définition des décisions que l’on cherche à éclairer.
L’IA n’est pas un raccourci dispensant de l’analyse :
Dans l’assurance, elle repose au contraire sur un niveau de structuration analytique plus exigeant encore.
Les tensions du marché préparent donc des usages d’IA plus utiles en imposant d’abord un travail de structuration :
Plus les volumes, la complexité et la pression économique augmentent, plus la qualité du socle analytique devient déterminante pour faire de l’IA un outil réellement utile.
Sources mobilisées :
-Reprise transversale des constats mobilisés dans les sections précédentes.
Le tableau ci-dessous présente les éléments essentiels à retenir :
Le marché de l’assurance est pris dans une tension structurelle
Cette tension ne tient pas à un seul facteur. Elle résulte de la combinaison de volumes élevés de sinistres et de prestations, de charges croissantes, de pressions sur les cotisations et les équilibres techniques, d’exigences renforcées de traçabilité et d’une complexité décisionnelle accrue dans plusieurs branches du marché.
Les branches les plus exposées concentrent à la fois poids économique et sensibilité de gestion :
Santé, prévoyance, emprunteur, automobile corporelle et plus largement activités corporelles cumulent des montants financiers importants, des prestations parfois longues ou récurrentes, des dossiers techniquement sensibles et des décisions de gestion à fort impact économique.
La fraude et les dérives aggravent une tension déjà installée :
Elles ne constituent pas un sujet isolé. Elles viennent amplifier des déséquilibres existants en augmentant les charges, en allongeant les parcours de gestion, en mobilisant davantage de contrôles et en fragilisant encore des résultats techniques déjà sensibles.
L’évolution des montants détectés depuis 2022 confirme la montée du phénomène :
Les montants de fraude détectée repris dans le document passent d’environ 695 M€ en 2023 à 946 M€ en 2025. Cette progression confirme que la fraude pèse de plus en plus lourd dans un marché déjà sous tension et renforce le besoin de dispositifs de détection et de contrôle mieux ciblés.
L’IA ne constitue pas un raccourci : elle suppose d’abord un socle analytique solide :
Les usages d’IA les plus utiles ne commencent pas par le choix d’un modèle, mais par la qualité des données, la compréhension des processus de gestion, la qualification des signaux, la définition des cas d’usage et la clarification des décisions que l’on cherche à éclairer. Dans l’assurance, l’IA prolonge une démarche analytique structurée ; elle ne la remplace pas.
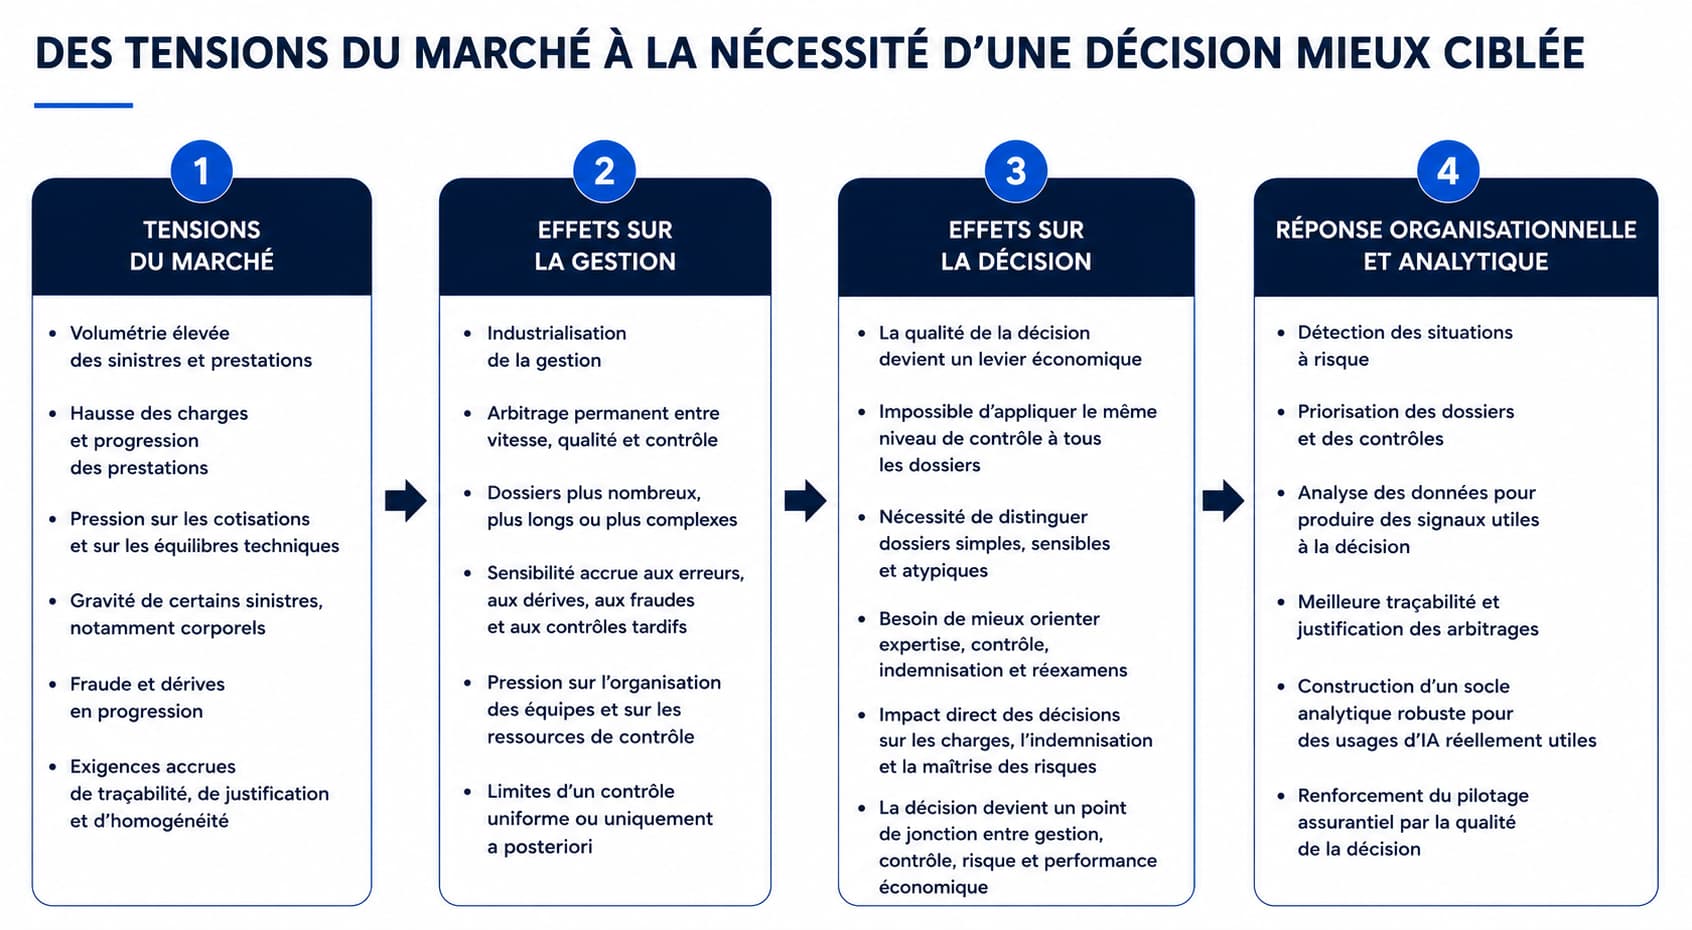
Le schéma ci-dessous montre comment les tensions qui traversent aujourd’hui le marché de l’assurance se traduisent par une pression croissante sur la gestion, sur les équilibres techniques et sur la qualité de la décision, jusqu’à renforcer le besoin de détection, de priorisation, d’analyse des données et de structuration des usages d’IA.